Unser Haushaltsbuch Pro

App-Details
- Aktualisiert
- Veröffentlicht
- 26.02.2013
- Downloads
- 50.000+
- Erfordert
- 4.4
- Preis
- 2,99 €
- Alterseinstufung
- USK ab 0 Jahren
Screenshots
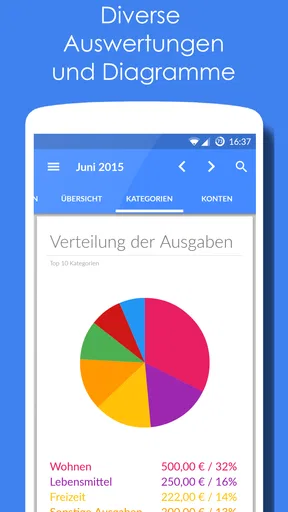
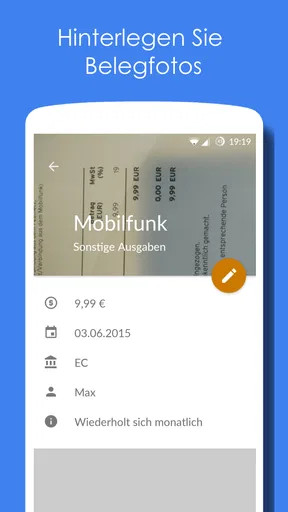
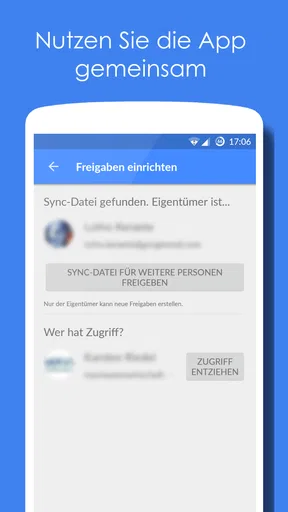
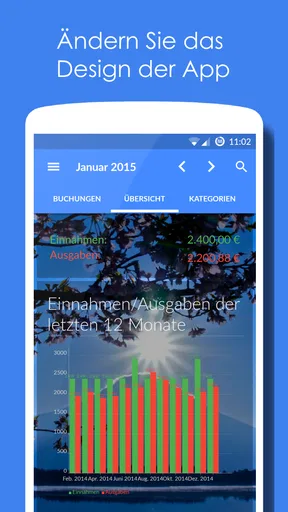
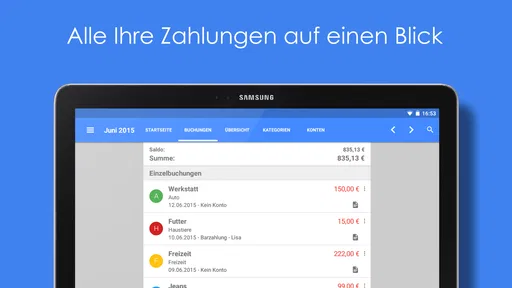
Details
- Bewertung
- 4,3von 5
- 1.25K Rezensionen
- Version
- 7.8
- Entwickler
- Mavi Software
Analyse von Norviv
Wenn ich am Monatsende erst rätseln muss, wohin mein Geld verschwunden ist, hilft mir ein genauer Kontostand allein wenig. Ich brauche eine Routine, die einzelne Einnahmen und Ausgaben festhält, ohne daraus ein zweites Büroprojekt zu machen. Unser Haushaltsbuch Pro ist eine kostenpflichtige Finanz-App von Mavi Software für Android, die genau auf diese manuelle Art der Übersicht setzt. Sie passt besonders zu Menschen, die Buchungen selbst erfassen und ihre Geldgewohnheiten bewusster wahrnehmen möchten, statt möglichst viel zu automatisieren.
Der Kaufpreis beträgt 2,99 €. Für mich ist das eine überschaubare Ausgabe, sofern ich die App regelmäßig nutze. Ihr Wert entsteht nicht dadurch, dass ich sie einmal öffne, sondern durch die kleinen Einträge nach Einkäufen, Rechnungen und Geldeingängen. Wer eine App sucht, die ohne eigene Mitarbeit den gesamten Finanzalltag ordnet, sollte dagegen von Anfang an eine andere Art von Lösung in Betracht ziehen.
Vom einzelnen Einkauf zum brauchbaren Monatsüberblick
Ich schaue bei einem Haushaltsbuch nicht nur darauf, ob einzelne Ausgaben erfasst werden, sondern auch darauf, wie daraus eine verlässliche Monatsübersicht entsteht. Hilfreich ist, vor dem ersten Eintrag kurz festzulegen, welche Entscheidungen die Übersicht später erleichtern soll: etwa variable Ausgaben einzuordnen oder gemeinsame Kosten besser abzustimmen. Mit diesem Ziel vor Augen wird der nächste Schritt – eine einfache, alltagstaugliche Eingaberoutine – deutlich leichter.
Ein Haushaltsbuch lebt von kurzen, verlässlichen Eingaben
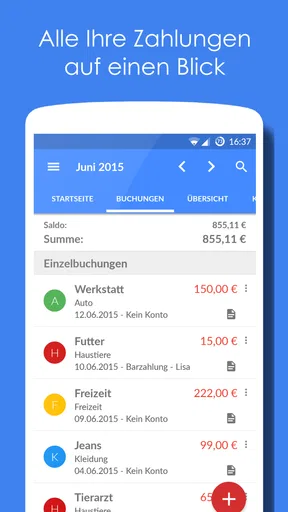
Beim Testen habe ich schnell gemerkt, dass die wichtigste Stärke nicht in spektakulären Funktionen liegt, sondern in der Nähe zum Alltag. Eine Ausgabe ist meistens dann am einfachsten zu erfassen, wenn sie noch frisch im Kopf ist. Nach dem Einkauf kann ich den Betrag eintragen, einer passenden Kategorie zuordnen und später nachvollziehen, wohin mein Geld geflossen ist. Diese kleine Gewohnheit ist deutlich hilfreicher, als Belege tagelang zu sammeln und anschließend aus dem Gedächtnis nachzutragen.
Das klingt banal, ist aber ein entscheidender Unterschied zu vielen Tabellen. Eine Tabelle am Computer bietet zwar viel Freiheit, verlangt aber mehr Disziplin bei Aufbau, Formeln und Pflege. Bei einer spezialisierten Haushaltsbuch-App ist der Weg vom Kauf zur Aufzeichnung kürzer. Für mich ist das besonders unterwegs angenehm, weil ich nicht warten muss, bis ich wieder am Schreibtisch sitze.
Ein realistisches Beispiel: Ich kaufe auf dem Heimweg Lebensmittel, bezahle zusätzlich ein Busticket und bekomme am selben Tag eine Rückerstattung. Wenn ich alles sofort eintrage, bleiben diese Bewegungen getrennt sichtbar. Am Monatsende erkenne ich dadurch eher, ob die höheren Ausgaben wirklich vom Wocheneinkauf kamen oder ob viele kleine Einzelbeträge das Budget belastet haben. Der praktische Wert entsteht durch die Summe vieler kleiner, zeitnaher Buchungen.
Unterwegs entscheidet die Bedienung über die Genauigkeit
Auf dem Smartphone sollte eine Finanz-App nicht verlangen, dass ich für jeden Eintrag lange Formulare ausfülle. Gerade bei kleinen Beträgen sinkt die Bereitschaft zur Nutzung schnell, wenn die Eingabe umständlicher ist als der eigentliche Einkauf. Unser Haushaltsbuch Pro ist deshalb vor allem für Menschen interessant, die eine manuelle, aber möglichst direkte Dokumentation bevorzugen.
Für dich ausgewählte Artikel

Facebook Lite: Metas Netzwerk bleibt auch auf schwachen Handys erreichbar

Geometry Dash SubZero: Drei Level, eine Gemeinschaft

Pinterest muss aus Inspiration konkrete nächste Schritte machen

Iron Force: Strategischer Panzerkrieg hautnah erleben

Beast Lord: The New Land – Einzigartig im Strategie-Genre

ViCare: Optimieren Sie Ihr Heizsystem für ein intelligentes Zuhause
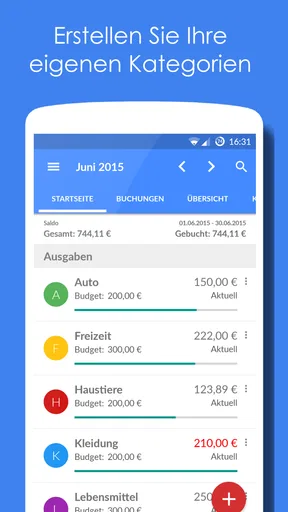
Ich würde neuen Nutzern empfehlen, zunächst nur die Kategorien anzulegen, die im eigenen Leben wirklich vorkommen. Wer sofort jede denkbare Untergruppe erstellt, macht die Auswahl unterwegs langsamer und produziert später unübersichtliche Auswertungen. Besser ist eine klare Grundstruktur, die sich nach einigen Wochen anpassen lässt. So wird die App nicht zum Verwaltungsprojekt, sondern bleibt ein Werkzeug für echte Entscheidungen.
Auch die Frage nach mehreren Personen im Haushalt sollte man vor der Nutzung ehrlich beantworten. Wer allein seine Ausgaben kontrollieren möchte, kann mit einer persönlichen Buchführung gut arbeiten. In einer Familie muss dagegen vorher vereinbart werden, wer welche Zahlungen einträgt und wie gemeinsame Ausgaben behandelt werden. Ohne diese gemeinsame Regel kann selbst eine gute Aufzeichnung lückenhaft wirken. Die App ersetzt keine Haushaltsroutine; sie macht eine vorhandene Routine sichtbar.
Mit einem klaren Start wird die Übersicht schneller nützlich
Im Alltag würde ich die ersten Einträge nicht mit dem Versuch verbinden, jeden alten Kassenbon nachzutragen. Ein sauberer Start ab einem passenden Monatsanfang ist meist leichter zu kontrollieren: erst regelmäßige Einnahmen und wiederkehrende Zahlungen festhalten, dann die variablen Ausgaben ergänzen. So kann ich nach kurzer Zeit prüfen, ob meine Kategorien verständlich sind, statt eine lange, möglicherweise unvollständige Vergangenheit zu rekonstruieren.
Ein hilfreicher Kniff ist, Kategorien zunächst nach Entscheidungen auszurichten, nicht nach jedem einzelnen Geschäft. Wenn ich etwa wissen möchte, ob Essen außer Haus mein Monatsbudget belastet, bringt eine passende Sammelkategorie mehr als eine lange Liste einzelner Cafés. Erst wenn eine Kategorie regelmäßig zu grob ist und dadurch eine konkrete Frage offenbleibt, lohnt sich eine Unterteilung. Diese Reihenfolge hält die Eingabe flott und macht spätere Vergleiche aussagekräftiger.
Verbindung und mobile Nutzung gehören zusammen
Da ich die App vor allem als mobiles Haushaltsbuch betrachte, spielt die Netzsituation im Alltag eine wichtige Rolle. In der Praxis entstehen Buchungen an Orten, an denen die Verbindung schwach oder unzuverlässig sein kann: im Supermarkt, im Zug, im Keller oder auf einem Parkplatz. Deshalb würde ich die Anwendung nicht danach beurteilen, ob sie eine ständige Online-Erfahrung vermittelt, sondern danach, wie gut sie in die persönliche Eingaberoutine passt.
Ich plane sensible Finanzaufzeichnungen grundsätzlich so, dass ich mich nicht auf eine spontane Verbindung verlassen muss. Wer einen Betrag unterwegs erfassen möchte, sollte die App vor einer wichtigen Nutzung öffnen und sich mit dem eigenen Ablauf vertraut machen. Das ist kein spektakulärer Tipp, verhindert aber unnötige Unsicherheit. Besonders bei größeren Anschaffungen oder einer gemeinsamen Haushaltsführung ist es sinnvoll, Einträge anschließend in Ruhe zu kontrollieren.
Für Nutzer, die automatisch Kontobewegungen importieren möchten, ist eine manuelle Haushaltsbuch-App grundsätzlich eine andere Art von Lösung als eine Banking-Anwendung. Dort steht die Verbindung zum Bankkonto im Mittelpunkt; hier steht die eigene Entscheidung, welche Einnahme oder Ausgabe aufgezeichnet wird. Wer vollständige Automatisierung erwartet, sollte diesen Unterschied ernst nehmen. Wer dagegen bewusst jede Buchung prüfen möchte, kann gerade darin einen Vorteil sehen.
Was passiert, wenn ein Eintrag vergessen oder falsch erfasst wurde?
Die größte Schwachstelle eines manuellen Systems ist nicht unbedingt die App selbst, sondern der Mensch davor. Ein vergessener Kaffee, eine doppelt eingetragene Rechnung oder eine falsche Kategorie kann das Monatsbild verfälschen. Ich würde deshalb nicht nur auf den aktuellen Saldo schauen, sondern regelmäßig prüfen, ob die auffälligen Beträge plausibel sind. Eine kurze Kontrolle nach einigen Tagen ist meist hilfreicher als eine große Korrektur am Monatsende.
Ein nützlicher Arbeitsablauf ist, ungewöhnliche Ausgaben sofort mit einer Notiz für sich selbst zu erklären, sofern die App dafür eine passende Eingabemöglichkeit bietet. Bei einer Rückzahlung, einem geteilten Restaurantbesuch oder einer einmaligen Anschaffung hilft der Kontext später mehr als die reine Zahl. So bleibt die Auswertung verständlich, auch wenn mehrere Wochen vergangen sind.
Bei einem Gerätewechsel oder nach einer fehlerhaften Eingabe sollte man besonders vorsichtig vorgehen und wichtige Daten nicht leichtfertig löschen. Ich würde vor größeren Änderungen erst prüfen, welche Sicherungs- oder Übertragungsmöglichkeiten die aktuelle App-Version auf dem eigenen Gerät anbietet. Das ist eine allgemeine Vorsichtsmaßnahme, keine Funktion, die ich der Anwendung ohne Prüfung zuschreiben möchte. Für ein Haushaltsbuch gilt aber immer: Die Daten sind nur so verlässlich wie der Umgang mit ihnen.
Die Übergabe an Partner und gemeinsamer Haushalt
Bei zwei Personen ist weniger die Menge der Einträge entscheidend als die gemeinsame Regel dahinter. Wenn eine Person den Wocheneinkauf bezahlt und beide ihn erfassen, entsteht ein falsches Bild; wenn niemand ihn übernimmt, fehlt er ganz. Ich würde vor dem Start festlegen, ob eine Person gemeinsame Ausgaben einträgt oder ob jede Person nur die eigenen Zahlungen dokumentiert. Diese einfache Absprache verhindert viele spätere Korrekturen.
Für eine gelegentliche Abstimmung muss nicht zwingend der komplette Finanzverlauf geteilt werden. Oft reicht es, einen vereinbarten Zeitraum gemeinsam durchzugehen und nur die Posten zu besprechen, die tatsächlich eine Entscheidung betreffen, etwa Fixkosten oder auffällig hohe variable Ausgaben. Das ist besonders dann sinnvoll, wenn ein Haushaltsbuch privat bleiben soll, aber dennoch bei der Planung gemeinsamer Ausgaben helfen kann.
Datensparsamkeit kann ein echter Pluspunkt sein
Finanzdaten gehören für viele Menschen zu den persönlichsten Informationen auf dem Smartphone. Deshalb gefällt mir an einem bewusst geführten Haushaltsbuch der Gedanke, nicht jede Bewegung automatisch an einen externen Dienst weitergeben zu müssen. Gleichzeitig sollte man nicht automatisch annehmen, dass eine App keinerlei Verbindung benötigt oder jede Speicherung ausschließlich lokal erfolgt. Solche Fragen sollte man vor der Nutzung anhand der aktuellen Geräte- und App-Einstellungen prüfen.
Ich würde die Anwendung nicht auf einem gemeinsam genutzten Gerät ohne zusätzliche Vorsicht einsetzen. Schon die sichtbare Übersicht über Einnahmen und Ausgaben kann privat sein. Ein gesperrtes Smartphone, ein geschütztes Benutzerkonto und ein zurückhaltender Umgang mit Exporten sind daher sinnvoll. Wer Daten zur gemeinsamen Planung weitergibt, sollte außerdem überlegen, ob wirklich der komplette Verlauf nötig ist oder ob eine zusammengefasste Information genügt.
Gerade im Vergleich zu einem Online-Finanzdashboard hat eine manuelle App einen anderen Schwerpunkt: Ich entscheide selbst, welche Buchung erfasst wird und wann ich sie eintrage. Das kann datensparsamer wirken, verlangt aber mehr Eigenverantwortung. Wer möglichst wenig selbst pflegen möchte, wird eine angebundene Banking-Lösung bequemer finden. Wer Kontrolle und bewusste Wahrnehmung wichtiger findet, kann mit dem klassischen Haushaltsbuch besser zurechtkommen.
Für wen sich die Pro-Version besonders eignet
Unser Haushaltsbuch Pro passt meiner Einschätzung nach gut zu Einzelpersonen, Paaren und kleinen Haushalten, die ihre Ausgaben regelmäßig nachvollziehen möchten, ohne gleich eine umfangreiche Finanzsoftware einzurichten. Auch Menschen, die bisher nur gelegentlich den Kontostand geprüft haben, können damit einen besseren Überblick entwickeln. Der Einstieg ist besonders sinnvoll, wenn ein konkretes Ziel besteht: weniger spontane Käufe, eine bessere Monatsplanung oder eine verständliche Aufteilung der Fixkosten.
Die Anwendung ist außerdem interessant für Nutzer, die lieber manuell arbeiten als einem automatischen Bankimport zu vertrauen. Das Eintragen zwingt mich, eine Ausgabe wahrzunehmen. Bei kleinen Beträgen kann genau diese zusätzliche Aufmerksamkeit helfen, Gewohnheiten zu erkennen, die im Kontoauszug leicht untergehen. Ein weiterer Vorteil ist die Unabhängigkeit von einer komplexen Tabellenstruktur: Ich muss keine eigenen Formeln bauen, um aus meinen Buchungen einen persönlichen Überblick zu machen.
Weniger geeignet ist die App für Menschen mit mehreren Bankkonten, Wertpapierdepots, umfangreichen Geschäftsfinanzen oder einem starken Wunsch nach automatischer Synchronisierung. Auch wer seine Ausgaben nicht zeitnah eintragen möchte, wird vermutlich schnell Lücken feststellen. In solchen Fällen kann eine Banking-App mit Kontenanbindung oder eine Desktop-Finanzsoftware die bessere Wahl sein. Das ist keine Abwertung, sondern eine Frage des Arbeitsstils.
Version, Reife und Erwartungen an die Technik
Die Anwendung ist seit dem 26.02.2013 verfügbar und liegt aktuell in Version 7.8 vor. Für mich spricht das zunächst für ein langes Produktleben und dafür, dass das Grundkonzept nicht nur als kurzfristiger Trend gedacht ist. Gleichzeitig bedeutet ein gewachsenes Haushaltsbuch nicht automatisch, dass jede moderne Komfortfunktion vorhanden ist. Nutzer sollten daher mit einer eher praktischen Finanzhilfe rechnen und nicht mit einem vollständig automatisierten Finanzzentrum.
Als Mindestvoraussetzung wird Android 4.4 genannt. Das macht die App grundsätzlich auch für ältere Android-Geräte interessant, wobei die tatsächliche Bedienung natürlich vom jeweiligen Smartphone und seiner Systemumgebung abhängt. Wer ein sehr altes Gerät verwendet, sollte vor dem regelmäßigen Einsatz besonders auf Stabilität und die sichere Aufbewahrung der eigenen Daten achten.
Die Bewertung liegt bei 4,3 aus rund 3,4 Tausend Bewertungen. Dazu kommen ungefähr 1,2 Tausend Rezensionen, die unterschiedliche Alltagserfahrungen abbilden können. Mehr als 50 Tausend Installationen zeigen, dass die App eine erkennbare Nutzerschaft erreicht hat, ohne deshalb für jeden Finanzstil passend zu sein. Entscheidend bleibt, ob die manuelle Buchführung zu den eigenen Gewohnheiten passt.
Wie sie sich gegenüber Tabellen und Banking-Apps einordnet
Im Vergleich zu einer Tabelle nimmt die App mir den Aufbau eines eigenen Systems ab, lässt mich aber weiterhin jede Buchung selbst verantworten. Das ist ein sinnvoller Mittelweg, wenn ich keine Formeln pflegen will, aber auch nicht möchte, dass ein automatischer Import jede Kontobewegung ungeprüft in meine Übersicht bringt. Eine Tabelle ist dagegen besser, wenn ich Berechnungen oder Sonderfälle ganz frei gestalten möchte und die Pflege am Computer nicht stört.
Eine Banking-App mit automatischem Kontozugriff eignet sich eher, wenn der vollständige Überblick über Konten und Buchungen wichtiger ist als die bewusste Eingabe. Das Haushaltsbuch ist für mich stärker, wenn ich bestimmte Ausgaben aktiv beobachten will: etwa spontane Käufe oder wiederkehrende Kleinstbeträge. Die zusätzliche Arbeit ist zugleich der Preis dieser Aufmerksamkeit. Wer sie nicht aufbringen möchte, sollte nicht erwarten, dass eine manuelle Lösung von allein vollständig bleibt.
Meine Empfehlung für den Einstieg
Ich würde nicht mit dem Anspruch beginnen, sofort die gesamte finanzielle Vergangenheit nachzubauen. Sinnvoller ist ein sauberer Start mit dem aktuellen Monat. Zuerst kommen regelmäßige Einnahmen und feste Zahlungen, danach die variablen Ausgaben. Nach einigen Tagen lässt sich besser beurteilen, welche Kategorien fehlen und welche zu detailliert angelegt wurden.
Für eine verlässliche Auswertung sollte man außerdem nicht nur große Rechnungen eintragen. Kleine, häufige Beträge sind oft genau der Bereich, in dem die eigene Wahrnehmung ungenau ist. Ich trage solche Ausgaben möglichst direkt ein und kontrolliere später, ob die Monatsübersicht zu meinem tatsächlichen Kontoverlauf passt. Diese Gegenprüfung deckt nicht nur Fehler auf, sondern zeigt auch, welche Zahlungen bisher regelmäßig vergessen wurden.
Wer die App mit einer anderen Person nutzt, sollte eine einfache Vereinbarung treffen: Werden gemeinsame Einkäufe von einer Person erfasst, oder trägt jeder seinen Anteil ein? Ohne diese Entscheidung entstehen schnell doppelte Buchungen. Für Paare kann es außerdem sinnvoll sein, persönliche und gemeinsame Ausgaben klar zu trennen, statt alles in eine einzige unklare Kategorie zu werfen.
Mein Fazit zur Verbindung und zum Haushaltsbuch
Unser Haushaltsbuch Pro ist für mich eine bodenständige Finanz-App, die ihren Nutzen aus konsequenter manueller Nutzung zieht. Sie ist nicht die richtige Wahl für automatische Kontosynchronisierung oder komplexe Finanzplanung, aber eine gute Option für Menschen, die Einnahmen und Ausgaben selbst in der Hand behalten möchten. Der Preis von 2,99 € bleibt überschaubar, wenn die App tatsächlich zu einer täglichen oder wöchentlichen Gewohnheit wird.
Besonders überzeugend finde ich den mobilen Ansatz: Eine Ausgabe lässt sich dort festhalten, wo sie entsteht, statt später aus dem Gedächtnis rekonstruiert zu werden. Gleichzeitig muss man mit Netzsituationen, Gerätewechseln und Datensicherheit bewusst umgehen und darf die App nicht mit einem automatischen Bankkonto-Abgleich verwechseln. Meine Empfehlung lautet daher: kaufen, wenn du Kontrolle durch eigene Einträge suchst; lieber eine andere Lösung wählen, wenn Bequemlichkeit durch Automatisierung für dich an erster Stelle steht.
Die Altersfreigabe USK ab 0 Jahren ist unproblematisch, sagt aber naturgemäß wenig darüber aus, ob die Arbeitsweise zu den eigenen Finanzgewohnheiten passt. Entscheidend ist, ob man bereit ist, Buchungen zeitnah und sauber zu pflegen. Wer diese kleine Disziplin mitbringt, bekommt ein verständliches Werkzeug, das finanzielle Muster sichtbar machen kann, ohne sich in unnötiger Komplexität zu verlieren.
Häufig gestellte Fragen
01Was ist Unser Haushaltsbuch Pro und für wen eignet sich die App?
Unser Haushaltsbuch Pro ist eine Finanz-App zur übersichtlichen Verwaltung persönlicher Einnahmen und Ausgaben. Nach der Einrichtung lassen sich Konten, Kategorien und regelmäßige Zahlungen anlegen, sodass Nutzer ihre monatliche Haushaltsplanung besser nachvollziehen können. Die Anwendung eignet sich besonders für Einzelpersonen, Paare und Familien, die ihre Ausgaben strukturieren möchten, ohne auf ein kompliziertes Buchhaltungssystem angewiesen zu sein.
02Welche Funktionen bietet Unser Haushaltsbuch Pro für die Finanzplanung?
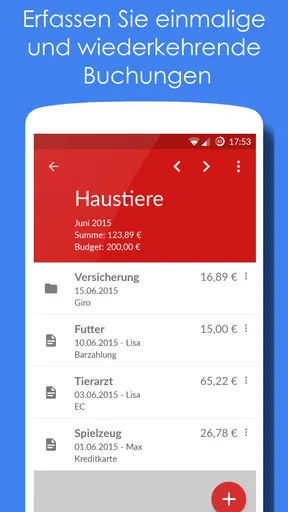
Die App unterstützt typischerweise die Erfassung von Einnahmen und Ausgaben, die Zuordnung zu Kategorien sowie die Auswertung nach Zeiträumen. Praktisch sind vor allem wiederkehrende Buchungen, Budgets und Übersichten, mit denen sich erkennen lässt, wofür das Geld ausgegeben wird. Je nach Version können zusätzlich Such-, Filter-, Statistik- oder Exportfunktionen verfügbar sein. Vor dem Download sollten Nutzer die aktuelle Funktionsliste im jeweiligen Store prüfen.
03Werden meine Bankkonten automatisch mit Unser Haushaltsbuch Pro verbunden?
Unser Haushaltsbuch Pro ist in erster Linie für die manuelle Haushaltsplanung gedacht und sollte nicht mit einer klassischen Banking-App verwechselt werden. Ob eine automatische Bankanbindung, ein Import von Buchungen oder ein Export in bestimmte Dateiformate unterstützt wird, hängt von der aktuellen Version und dem jeweiligen Betriebssystem ab. Wer eine direkte Synchronisierung mit dem Bankkonto benötigt, sollte diese Funktion vor der Installation ausdrücklich überprüfen.
04Sind meine Finanzdaten in Unser Haushaltsbuch Pro sicher und werden sie online gespeichert?
Bei einer Haushaltsbuch-App ist der Datenschutz besonders wichtig. Nutzer sollten vor der Verwendung prüfen, ob die Daten ausschließlich lokal auf dem Gerät gespeichert oder mit einem Cloud-Dienst synchronisiert werden. Empfehlenswert sind ein geschütztes Smartphone, regelmäßige Backups und ein sorgfältiger Umgang mit Exportdateien. Da sich Datenschutzbestimmungen und technische Funktionen ändern können, sollten die Angaben des Entwicklers im App Store oder in der Datenschutzerklärung gelesen werden.
05Ist Unser Haushaltsbuch Pro kostenlos oder entstehen zusätzliche Kosten?
Der genaue Preis von Unser Haushaltsbuch Pro kann je nach Plattform, Region und aktueller Version unterschiedlich sein. Manche Funktionen sind möglicherweise kostenlos verfügbar, während die Pro-Ausgabe einmalig bezahlt werden muss oder bestimmte Zusatzoptionen enthält. Vor dem Download sollten Nutzer die Preisangaben, mögliche In-App-Käufe und Hinweise zu Abonnements im Google Play Store beziehungsweise Apple App Store kontrollieren. So lassen sich unerwartete Kosten vermeiden.
Nutzerbewertungen
4,3von 5
1.25K Rezensionen
- 5 Sterne68%
- 4 Sterne14%
- 3 Sterne6%
- 2 Sterne3%
- 1 Sterne9%


